国产碳纤维产业链上游预浸料产能扩张现状
近年来,国内碳纤维复合材料产业链上游的预浸料环节呈现出显著的产能释放与技术迭代态势。随着下游新能源汽车轻量化及航空航天领域对高性能材料需求的持续攀升,传统依赖进口的预浸料供应格局正在被打破。多家国内头部材料企业通过引进自动化生产线和优化树脂基体配方,大幅提升了预浸料的良品率与批次稳定性。这种产能规模的扩大,直接降低了中游构件制造企业的原材料采购成本,为国产碳纤维从“可用”向“好用”的跨越提供了物质基础。
在技术层面,预浸料行业正逐步摆脱低端同质化竞争,向高性能化方向发展。以高温固化环氧体系和热塑性聚醚醚酮(PEEK)基预浸料为例,国内企业已能稳定提供满足特定工况要求的产品。这些改进主要体现在树脂体系的流变特性控制以及纤维与基体的界面结合强度的提升。通过调整浸胶工艺参数,国产预浸料在孔隙率控制和含胶量均匀性上已接近国际先进水平,这使得国内下游制造商在制备复杂结构件时,能够更有效地保证最终产品的力学性能一致性,从而加速替代部分高端进口材料的市场份额。
碳纤维原丝与碳素纤维丝核心生产工艺解析
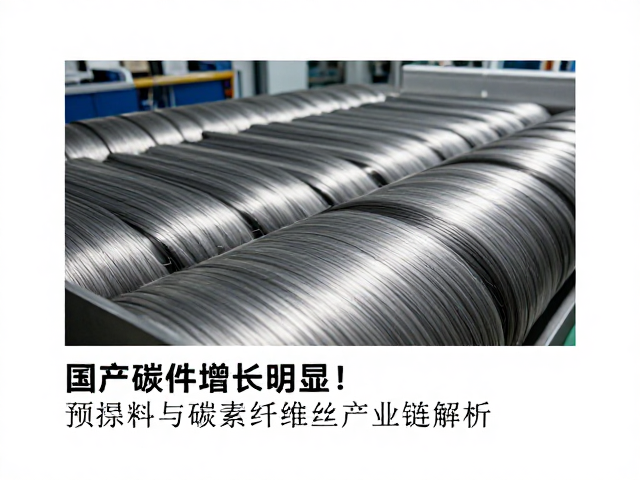
碳纤维产业链的核心源头在于高性能聚丙烯腈(PAN)基原丝的生产。原丝的质量直接决定了最终碳纤维的力学性能,因此原丝工艺的稳定性是行业关注的焦点。国内主要生产企业通过优化聚合反应条件、纺丝速度控制以及预氧化过程的温度曲线管理,逐步解决了原丝内部缺陷问题。这一过程涉及严密的化学配方调整和物理工艺参数设定,旨在降低原丝中的微孔和杂质含量,为后续的高温碳化过程提供高质量的“前驱体”。
从原丝到碳素纤维丝的转化过程,是一系列高温物理化学变化的结果。经过预氧化、低温碳化、高温碳化及石墨化等工序,原丝中的非碳元素被逐步去除,碳原子重新排列形成石墨微晶结构。目前,国内主流生产线已能稳定生产T300、T400乃至T700级别的标准模量碳纤维,部分企业已具备千吨级T800级碳纤维的生产能力。这一制造过程的精细化控制,确保了纤维在拉伸强度、断裂伸长率等关键指标上的稳定性,使得国产碳素纤维丝在性能参数上逐渐缩小了与国际顶尖水平的差距,为后续成材率的提升奠定了坚实基础。
中游复合材料构件制造与应用场景拓展
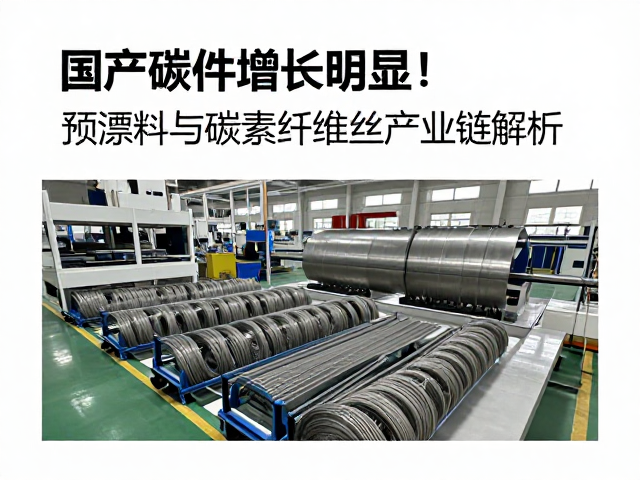
在获取预浸料和碳纤维丝后,中游制造环节主要通过模压、拉挤、缠绕及自动铺放等工艺制成各类复合材料构件。在新能源汽车领域,碳纤维增强复合材料(CFRP)广泛应用于电池托盘、车身结构件及传动轴等部件。通过结构优化设计与工艺改进,这些构件在实现减重的同时,能够有效提升车辆的续航里程和安全性。国内多家整车厂与材料供应商已形成紧密的合作研发体系,针对不同车型平台开发专用的碳纤维零部件,推动了碳纤维在民用汽车领域的规模化应用。
航空航天与轨道交通领域对碳纤维构件的性能要求更为严苛,主要集中在高比强度、高模量以及优异的耐疲劳特性。国内相关制造企业通过引入自动化铺层设备和大型热压罐,提升了大型复杂结构件的制造效率和质量一致性。例如,在无人机机身、高铁内饰板以及飞机次承力结构中,国产碳纤维构件已逐步替代部分金属部件。这种应用场景的拓展,不仅验证了国产碳纤维产业链的技术成熟度,也通过规模化生产进一步摊薄了制造成本,促进了产业链整体的良性循环。
产业链协同与未来技术演进方向
国产碳纤维产业链的快速发展,离不开上下游企业的深度协同。从原丝生产到碳纤维制造,再到预浸料制备及构件成型,各环节的技术突破需要紧密配合。国内企业正逐步构建起从材料研发到应用验证的一体化服务体系,通过联合实验室、技术交流会等形式,加速新材料从实验室走向生产线。这种协同效应有助于缩短新产品开发周期,快速响应下游客户对定制化材料的需求,提升了整个产业链的市场竞争力。
未来,国产碳纤维产业链将聚焦于低成本制造技术与特种功能材料的开发。一方面,通过优化生产工艺和扩大规模效应,进一步降低碳纤维的生产成本,使其在更多民用领域具备经济可行性;另一方面,研发具有导电、导热、电磁屏蔽等特种功能的碳纤维复合材料,以满足电子、能源存储等新兴领域的需求。此外,回收与再利用技术的探索也将成为重要方向,通过建立完善的碳纤维复合材料回收体系,提升资源利用效率,推动产业向绿色可持续方向发展。